14.10.2026
Hagelschaden an der Photovoltaikanlage: Welche Versicherung zahlt?
Hagelschaden an der Photovoltaikanlage: Welche Versicherung zahlt?
Ob ein Hagelschaden an der Photovoltaikanlage versichert ist, hängt vor allem davon ab, wem die Anlage gehört und nach welchem Vertragsmodell sie betrieben wird. Für eine eigene, fest installierte Anlage auf dem Gebäude gelten oft andere Regelungen als für gemietete, geleaste oder im Contracting betriebene Systeme.
Nach einem Unwetter zählen zudem nicht nur offensichtliche Brüche. Auch Mikrorisse, spätere Feuchtigkeitseinträge, beschädigte Anschlüsse oder Mindererträge können versicherungsrelevant sein. Gerade deshalb ist eine rein oberflächliche Sichtprüfung häufig nicht ausreichend.
Für eine belastbare Regulierung sind sichere Erstmaßnahmen, eine saubere Dokumentation und eine fachliche Prüfung in der Regel deutlich wichtiger als eine schnelle Eigenreparatur. Wer zu früh eingreift, erschwert unter Umständen die Ursachenfeststellung und damit auch die Schadenbearbeitung.
Unsicher bei Ihrem Bauvorhaben oder einem Schaden?
Ob Baumangel, Schaden oder geplanter Immobilienkauf: Als öffentlich bestellter und vereidigter Sachverständiger bewerte ich Ihr Anliegen unabhängig, fundiert und nachvollziehbar. So erhalten Sie eine verlässliche Grundlage für Ihre nächsten Entscheidungen.
Woran sich hagelbedingte Schäden an PV-Anlagen erkennen lassen
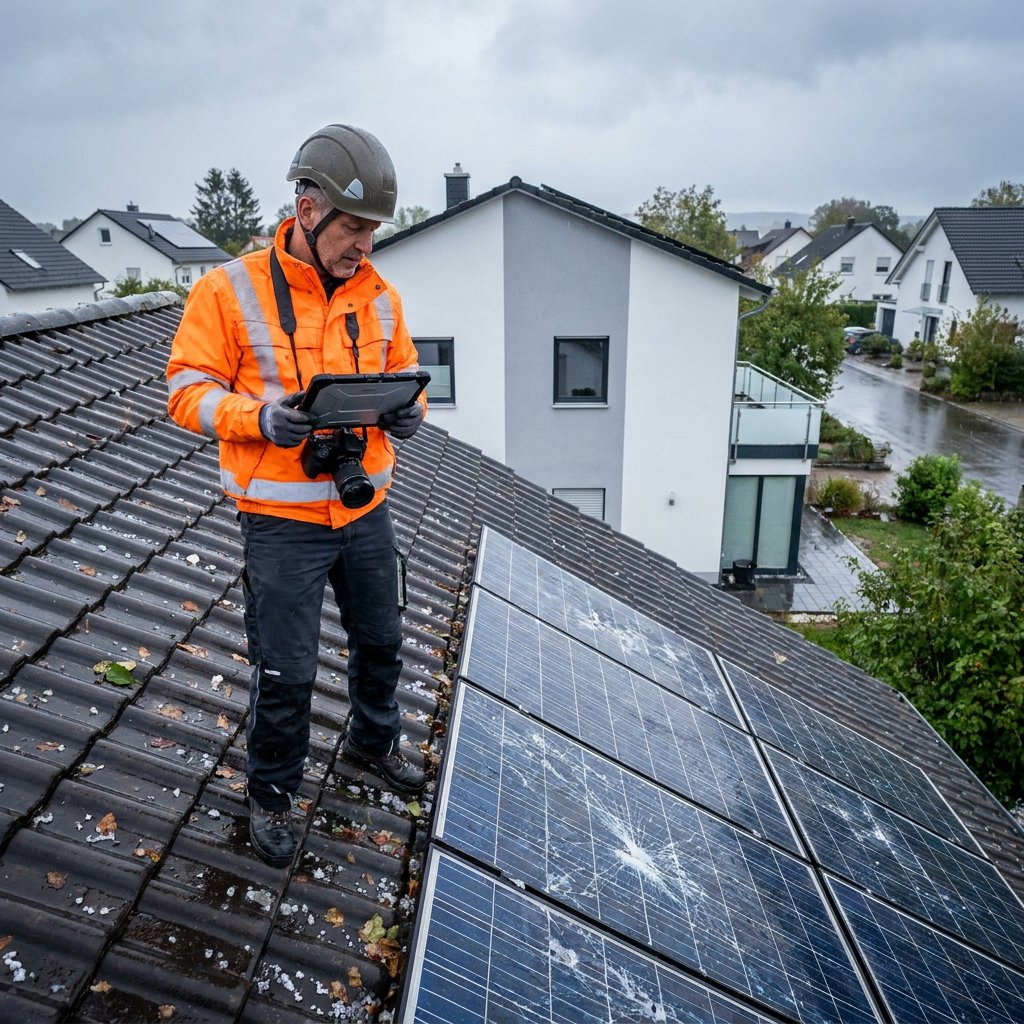
Typische Anzeichen eines Hagelschadens sind Einschlagspuren auf den Modulen, Glasbruch, beschädigte Rahmen, gelockerte oder verformte Bauteile der Unterkonstruktion sowie Schäden im direkten Dachumfeld. Auch Dachanschlüsse, Befestigungspunkte und angrenzende Flächen sollten mit betrachtet werden, weil ein Sturmereignis selten nur ein einzelnes Bauteil betrifft. Für die objektive Einordnung von Umfang und Ursache am Dach und an der Anlage hilft eine Bauschadensbewertung.
Nicht jeder relevante Schaden ist sofort sichtbar. Mikrorisse in Solarzellen, späterer Feuchtigkeitseintrag oder verdeckte Beeinträchtigungen können sich erst im laufenden Betrieb zeigen, etwa durch Leistungsabfall oder auffällige Monitoring-Daten. Solche Hinweise ersetzen jedoch keine technische Feststellung der Schadensursache durch einen Photovoltaik-Gutachter. Aus Sicherheitsgründen sollten Sie die Anlage nach dem Sturm nicht selbst öffnen, betreten oder reparieren.
Welche Versicherung bei einer PV-Anlage zuständig ist
| Ausgangssituation | Typisch zuständige Versicherung oder Stelle |
|---|---|
| Eigene, fest installierte PV-Anlage auf dem Gebäude | Je nach Vertrag die Wohngebäudeversicherung, wenn die Photovoltaikanlage ausdrücklich mitversichert ist, oder eine separate Photovoltaikversicherung. |
| PV-Anlage mit speziellem Technikschutz | Häufig eine Photovoltaik-, Elektronik- oder Allgefahrenlösung, sofern Hagel dort als versichertes Ereignis erfasst ist. |
| Hausratversicherung | Für fest installierte Solaranlagen in der Regel nicht der klassische Versicherungsweg; maßgeblich ist immer der konkrete Versicherungsumfang. |
| Gemietete, geleaste oder im Contracting betriebene Anlage | Die Schadenbearbeitung läuft oft zunächst über den Betreiber, Anbieter oder Eigentümer der Anlage und nicht unmittelbar über den Nutzer. |
Was nach einem Hagelschaden sofort zu tun ist
Nach dem Ereignis sollten Sie strukturiert und sicher vorgehen:
- Stellen Sie zunächst die Personen- und Gebäudesicherheit in den Vordergrund. Betreten Sie das Dach nicht und fassen Sie beschädigte elektrische Bauteile nicht an.
- Sichern Sie erkennbare Gefahrenbereiche ab, etwa bei herabfallenden Teilen, lockerem Material oder Wassereintritt im Gebäude.
- Veranlassen Sie nur notwendige Notmaßnahmen, um weitere Schäden zu begrenzen. Diese sollten klar von späteren Reparaturen getrennt bleiben.
- Halten Sie Zeitpunkt des Unwetters, erste sichtbare Schäden und den allgemeinen Zustand der Anlage möglichst sofort fest.
- Bei deutlichen Beschädigungen, elektrischer Gefahr oder Feuchtigkeit im Dachaufbau sollte zeitnah fachliche Hilfe hinzugezogen werden.
So melden Sie den Schaden nachvollziehbar und vollständig
Eine frühe und vollständige Schadenanzeige erleichtert die Regulierung erheblich:
- Notieren Sie Versicherungs- oder Vertragsdaten, Standort der Anlage, Datum und Uhrzeit des Unwetters sowie die betroffenen Bauteile.
- Erstellen Sie Übersichts- und Detailfotos, möglichst mit Größenbezug. Dokumentieren Sie dabei Module, Rahmen, Unterkonstruktion, Dachbereiche und Innenräume bei Wassereintritt.
- Ergänzen Sie die Meldung um verfügbare Unterlagen wie Wetterbezug, Wechselrichteranzeigen, Fehlermeldungen, auffällige Ertragsdaten sowie, sofern vorhanden, ein Versicherungsgutachten.
- Trennen Sie Rechnungen und Angebote für Notmaßnahmen, technische Prüfung und spätere Instandsetzung sauber voneinander.
- Melden Sie den Schaden frühzeitig, auch wenn die endgültige Reparatur erst nach Freigabe oder Begutachtung erfolgt.
Für eine frühzeitige, gerichtsfeste Dokumentation der Hagelspuren bietet sich eine Beweissicherung an.
Wann die Versicherung zahlt - und wann nicht
Ob und in welchem Umfang die Versicherung leistet, richtet sich nach dem konkreten Vertrag und der nachvollziehbaren Ursachenzuordnung. Je nach Police können nicht nur beschädigte Module ersetzt werden, sondern auch notwendige Sicherungsmaßnahmen, angrenzende Dachschäden oder Folgeschäden durch eindringendes Wasser. Bei nachweisbarem Hagelereignis ist entscheidend, dass das Schadenbild zum gemeldeten Verlauf passt und ausreichend dokumentiert ist.
Zu Kürzungen oder Ablehnungen kommt es häufiger bei unklaren Vorschäden, fehlender Wartung, laufenden Bauarbeiten oder vertraglichen Ausschlüssen. Auch nachgerüstete Anlagen können falsch bewertet sein, wenn der Versicherungswert nicht an die tatsächlich vorhandene Technik angepasst wurde. Ob Kosten für Sachverständige oder weitergehende Prüfungen übernommen werden, ist ebenfalls tarifabhängig und sollte im Einzelfall geprüft werden.
Wie Entschädigung, Selbstbehalt und Ertragsausfall bewertet werden
| Faktor | Einfluss auf die Entschädigung |
|---|---|
| Schadenumfang | Es gibt keinen pauschalen Auszahlungsbetrag. Maßgeblich sind Reparatur- oder Austauschkosten sowie der tatsächliche technische Schaden. |
| Bewertungsgrundlage der Police | Neuwert-, Zeitwert- oder Wiederbeschaffungsregelungen beeinflussen unmittelbar die Höhe der Erstattung. |
| Selbstbehalt | Ein vereinbarter Selbstbehalt mindert die Auszahlung unabhängig davon, wie hoch der festgestellte Schaden ist. |
| Ertrags- oder Nutzungsausfall | Dieser ist meist nur versichert, wenn ein spezieller PV-, Elektronik- oder Allgefahrenbaustein vereinbart wurde. |
| Gemietete oder geleaste Anlage | Eine automatische Minderung laufender Raten ist nicht selbstverständlich, sondern gesondert nach Vertrag zu prüfen. |
Erst prüfen, dann kaufen
Versteckte Mängel können eine Immobilie schnell teuer machen. Mit einer unabhängigen Begutachtung vor dem Kauf wissen Sie genau, worauf Sie sich einlassen, und können mit gutem Gefühl entscheiden.
Wann eine technische Prüfung oder ein unabhängiges Gutachten sinnvoll ist
Ein Gutachten für Photovoltaikanlagen ist besonders sinnvoll, wenn sichtbare Einschläge vorhanden sind, aber keine eindeutige Fehlermeldung vorliegt, wenn Mindererträge auftreten oder wenn über Ursache und Umfang des Schadens Streit besteht. Für die Regulierung ist wichtig, dass Schadenbild, Funktionseinschränkung und mögliche Folgerisiken nachvollziehbar eingeordnet werden. Zu prüfen sind dabei nicht nur die Module selbst, sondern auch Unterkonstruktion, Anschlüsse, Dachanschlüsse und mögliche Feuchtigkeitsschäden im Umfeld.
Die technische Feststellung und die eigentliche Versicherungsentscheidung sind getrennte Schritte. Gerade bei verdeckten Schäden kann eine unabhängige Bewertung helfen, den Sachverhalt belastbar zu klären. Das Sachverständigenbüro Marco Naumann bietet Termine zur Begutachtung von Photovoltaikschäden und bewertet Photovoltaikanlagen und Versicherungsschäden unabhängig und technisch fundiert. Je nach Fall werden dabei die einschlägigen DIN-Normen, Merkblätter sowie VDE-, VdS- und Fachregelwerke berücksichtigt, damit die Beurteilung nicht auf Vermutungen, sondern auf nachvollziehbaren Feststellungen beruht.
Marco Naumann
Bausachverständiger & Zimmerermeister
Marco Naumann ist erfahrener Bausachverständiger, Zimmerermeister und Restaurator im Handwerk. Mit seinem Sachverständigenbüro in Bergen unterstützt er Bauherren, Immobilienkäufer, Versicherungen und Gerichte bei der unabhängigen Bewertung von Baumängeln und Bauschäden. Zu seinen Schwerpunkten zählen die Erstellung von Gutachten, Bauforensik, Schimmelpilzbewertung sowie die fachliche Begleitung von Bauprojekten. Dabei verbindet er langjährige handwerkliche Erfahrung mit fundiertem Fachwissen und praxisnaher Beratung.